※ 本記事は広告・プロモーションを含みます。
📌 この記事の結論2026年10月更新
- CICは信用情報機関。クレジットや住宅ローンの審査を左右する「あなたの信用の通信簿」です
- 今はインターネット開示500円で、スマホから自分のCICを確認できます(2023年に窓口は閉鎖)。開示しても審査への悪影響はゼロです
- 審査に落ちる人と通る人の差は、年収より「事前に自分のCICを見て対策しているか」のことが少なくありません
- 見るべきは返済状況(A/P/異動)・残債・申込履歴。元カード会社営業10年が記号の読み方を全解説します
運転免許証などの画像や番号が漏れた・なくした方は、先に本人申告(CIC・JICC・全銀協への届出)をご覧ください。
住宅ローンを組んでマイホームや投資物件を買う。ゴールドカードを作って上質な特典を楽しむ。その夢の入り口で、あなたの未来を左右しているのが「CIC(信用情報)」です。
審査にすんなり通る人と、なぜか落ちる人。その差は年収でも勤続年数でもなく、「自分のCICを事前に見て、対策できているか」だけのことが少なくありません。外資系カード会社で10年、何百件もの審査を間近で見てきた私が、CICの読み方を全てお見せします。
「クレジットカードの審査に落ちた。何が原因か分からない」/「CICを開示してみたけど、どこを見ればいいか分からない」/「開示したら審査に悪影響があるんじゃないか」
この3つの不安、全て解決します。
私は外資系カード会社で10年間、クレジットカードの営業をしていました。審査に通らなかったお客様、審査が不安なお客様に「まずCICを開示してください」と何百回とアドバイスしてきた側の人間です。
そして私自身も、名古屋・丸の内のCIC窓口で実際に自分の信用情報を開示した経験があります(当時500円、現在は窓口閉鎖済)。
この記事を読めば、CIC開示報告書のどこを見れば審査に通るか分かるか、開示して何かデメリットがあるのか、そもそもCICに何が記録されているのか——カード営業の現場を10年経験した視点から、全部分かります。
CICとは何か|あなたのクレジットカードの規約にも書いてある
❌ CICを見ずに申し込む人
異動・遅延に気づかないまま審査
→ 否決
→ 一定期間「申込ブラック」で再挑戦も不利
⭕ CICを先に見る人
開示で異動・遅延を把握
→ 対策してから申込
→ 狙ったローン・カードに通過
CIC(株式会社シー・アイ・シー)は、日本の指定信用情報機関の1つです。
難しく聞こえますが、要するに「あなたがクレジットカードやローンをちゃんと払っているかどうかの通信簿」を管理している会社です。
誰も読まないクレカ規約の「ここ」に書いてある
元カード営業として断言します。あなたが持っているクレジットカードの会員規約には、100%「CIC」の名前が書いてあります。
具体的には、規約の後半に「個人信用情報機関の利用及び登録」といった項目があり、そこに「指定信用情報機関:株式会社シー・アイ・シー(CIC)」と明記されています。
これは法律(割賦販売法・貸金業法)で義務付けられているもので、カード会社は審査時にCICの情報を「必ず」照会しています。つまり——
あなたがカードを使うたびに、CICに情報が送られている。
あなたがカードに申し込むたびに、CICの情報が照会されている。
知らないのはあなただけ。
だからこそ、自分の信用情報を自分で確認することが大切なのです。
CIC・JICC・KSCの違い(30秒で分かる)
日本には3つの信用情報機関があります。
| 機関名 | 主な利用者 | 確認すべき人 |
|---|---|---|
| CIC | クレジットカード会社・信販会社 | カード審査が気になる人は必須 |
| JICC | 消費者金融・一部カード会社 | 消費者金融の利用歴がある人 |
| KSC | 銀行・信用金庫 | 住宅ローンを検討中の人 |
クレジットカードの審査が気になるなら、まずCICだけ開示すれば十分です。開示の結果を見たあとのカード選びは初めての1枚の選び方(新社会人クレカ)で解説しています。開示は3つ全部やる必要はありません。
本人確認書類が漏れた・なくしたときの本人申告|CIC・JICC・全銀協の3か所
運転免許証などの画像や番号が外に漏れたとき、なくしたときは、信用情報機関に「本人申告」を登録できます。自分の名前でローンやカードの申込があったときに、審査する会社がその記録を見て慎重に判断するための届出で、申込そのものを止める仕組みではありません(CICも全銀協も、悪用を防げることまでは保証していないと案内しています)。登録には3か所とも費用がかかり、9月29日から10月9日にかけて、3か所とも受付の混雑や一時休止、手続きに時間がかかっていることを知らせています。
全国銀行個人信用情報センターは上の表のKSCで、全国銀行協会(全銀協)が運営しています。3か所の違いは次のとおりです。
| 機関 | 申込と費用 | 消し方 |
|---|---|---|
| CIC | ネット1,000円 郵送1,000円 |
ネットか郵送 (無料) |
| JICC | アプリ700円 郵送1,111円 |
アプリか郵送 (無料) |
| 全銀協 | ネット500円 郵送2,403円 |
郵送 (切手110円) |
登録は3か所とも、登録日から5年残ります。途中で消すこともできます。申込のときに選ぶものは次のとおりです。
| 機関 | 漏れたとき | なくしたとき |
|---|---|---|
| CIC | 「盗まれました」 | 「紛失しました」 |
| JICC | 「名義の悪用防止」 | 「本人確認書類の紛失・盗難」 |
| 全銀協 | 書類名にチェック(画像の流出も対象) | 書類名にチェック |
申込の入口:CICの本人申告/JICCの不正利用防止の届け出/全銀協の本人申告の手続き
- CICのネットは、クレジット会社に届けてCICに登録されている電話番号から受付番号を取ります(有効は1時間)。CICに登録されている住所などが今と違うときは郵送です。郵送の1,000円は定額小為替証書で払い、ゆうちょ銀行の発行手数料(CICの申込書の案内では1枚200円)が別にかかります。
- JICCのアプリは、クレジットカードと届け出た電話番号、または本人確認書類2点の撮影で本人確認をします。申し込めるのは満15歳以上の本人だけです。郵送の1,111円は、コンビニで買う本人申告利用券です。
- 全銀協のネットは、マイナンバーカードとNFCが付いたスマートフォンで本人確認をします(本人確認に概ね1〜3営業日)。郵送の2,403円は、コンビニで買う利用券(発券手数料込み)です。
- 全銀協のよくある質問では、情報漏えい事案などで画像を含む本人確認書類の情報が第三者に漏れた可能性がある場合も、申告できるとしています。一方で、知人など相手が分かる人に写しを渡した場合と、通常の商取引で画像を送った場合は、原則として受け付けないとも案内しています。
登録した後のこと
- 今持っているクレジットカードが、登録を理由に使えなくなることはありません(JICCのよくある質問)。
- 新しくカードやローンが作れるかは、申込先の会社の審査で決まります。JICCは、登録後にカードが作れるかは分からないとしています。
- 全銀協への照会は貸付などの審査のときだけで、預金口座を開くときには行われません。
- 登録した中身は、この記事で扱っている開示で確かめられます(CICのよくある質問)。全銀協は、会員が照会した日付や会社名を照会記録として1年間残し、開示で見られるようにしています。
- なくした・盗まれた場合、JICCは警察への届け出もすすめています(届け出ていなくても登録はできます)。
今つながりにくいとき
- CIC(9月30日・10月8日・10月9日のお知らせ):9月30日は、ネットの本人申告の受付番号が取りにくく、電話もつながりにくい状態でした。10月8日には、郵送の開示と本人申告に通常よりお時間をいただいているので、急ぐ場合はネットで手続きしてほしいと案内しています。10月9日には、ネットの受付番号を取る電話の回線を増やしたと知らせています。コールセンターは、昼や夕方は特に混みやすいとのことです。取れないときは、時間をおいて試すよう案内しています(10月11日の朝の時点で、これより新しいお知らせはありません)。
- JICC(10月1日・2日・5日・6日・8日のお知らせ):スマホアプリでの本人申告コメントの受付を10月1日に一時休止し、10月2日に再開しましたが、アクセスが集中してつながりにくい状態が続いていました。さらに10月2日(金)18時30分から10月4日(日)まで、サーバーのメンテナンスでスマホアプリの受付を止め、10月5日(月)9時に再開しました。9月30日には、完了まで相当の日数がかかっていることと、サポートダイヤルが混んでいることも知らせています。10月6日のお知らせでは、登録が終わっても完了を知らせるメールやプッシュ通知が送られないことがあるため、スマホアプリのトップページの「申込状況と登録結果の確認」で、ステータスが「コメント登録完了」になっているかを見てほしいと案内しています。10月8日のお知らせでは、アプリと郵送の両方で申し込みが集中していて、開示書の発送と本人申告コメント登録の完了まで通常よりお時間をいただいているとしています。JICCには郵送の手続きも別にあります。
- 全銀協(9月29日・30日・10月2日のお知らせ):9月29日にネットの受付を一時休止し、30日に再開しました。10月2日のお知らせでは、申し込みが大幅に増えていて、ネットで申し込んだ人への案内(本人確認の後に手数料を払うURLが届く)にも、払った後の手続きにも、通常よりかなり日数がかかるとしています。郵送で申し込んだ人は、書類に不備がなければ、通知書が届くまで追加の手続きや連絡はありません。電話もつながりにくい状態です。10月11日に開いた公式ページにも、本人確認が済むまでと、手数料を払った後の手続きに、通常より相当の日数がかかるという同じ注意が出ています(10月2日より新しいお知らせはありません)。
3か所は、申告した内容を互いにやり取りしています。ただ、加盟している会社が機関ごとに違うため、CICもJICCも、それぞれの機関に登録することをすすめています。
CIC情報開示の方法|2026年現在はネット一択
窓口は2023年2月で全国閉鎖済み
私が名古屋・丸の内(メットライフ名古屋丸の内ビル8階)でCICを開示した当時は、窓口で直接受け取ることができました。受付のスタッフに本人確認書類を見せて、500円を払って、その場で信用情報の紙を受け取る——そんな流れでした。
しかしCICの窓口開示サービスは2023年2月28日をもって全国で終了しています。現在の開示方法は以下の2つです。
| 方法 | 料金 | 所要時間 | おすすめ度 |
|---|---|---|---|
| インターネット開示 | 500円 | 即時(PDF表示) | ⭐⭐⭐⭐⭐ |
| 郵送開示 | 1,500円 | 約10日 | ⭐⭐ |
結論:ネット開示一択です。500円で即座に自分の信用情報がPDFで確認できます。
ただし、ネット開示には条件が2つあります
ここを知らずに申し込もうとすると、入口で止まります。CIC公式が挙げている必要なものは、次のとおりです。
- お申込み時点で有効なマイナンバーカード
- インターネットが使えるスマートフォン
- クレジット会社等にお届けで、CICに登録されている電話番号から受付番号を取れる電話(携帯電話・固定電話どちらも可)
つまりマイナンバーカードを持っていない人は、ネット開示ができません。そして窓口は2023年2月に閉鎖済みですから、残る道は郵送(1,500円・お申込みから1週間〜10日ほど)だけになります。ただしCICは2026年10月8日と9日のお知らせで、郵送の開示と本人申告は今、通常よりお時間をいただいていると知らせています(急ぐ場合はネットで、と案内しています)。ネットなら500円で即時ですので、手数料で3倍、日数で10日近い差がつきます。
マイナンバーカードの発行には時間がかかります。審査の予定が先にあるなら、カードの取得から逆算しておくほうが安全です。間に合わないなら、素直に郵送で申し込んでください。1,500円は痛いですが、開示しないまま審査に臨むよりはずっとましです。
なお公式は「初回開示はスマートフォンでのお手続きのみ」としています。手続きはスマホで進める前提でいてください。
(ここに書いた条件・料金・日数は、CIC公式サイトで2026年10月に確認したものです)
インターネット開示の手順(5分で完了)
- CIC公式サイトにアクセス
- 「インターネットで開示する」を選択
- CICに登録されている電話番号から、ナビダイヤル(0570-021-717)の音声ガイダンスに従って6桁の受付番号を取得(有効は1時間。インターネット開示のサービス利用時間は8:00〜21:45)
- 承諾事項を確認して受付番号と電話番号を入力し、マイナPocketアプリでマイナンバーカードによる本人確認をしてから、お客さま情報を入力
- 手数料500円(税込)をクレジットカード・キャリア決済・PayPay・楽天ペイのいずれかで支払い
- PDFで開示報告書が即時表示
⚠️ 注意点
公式の言い方は「クレジット会社等にお届けで、CICに登録されている電話番号」です。「CIC 開示 クレジットカードがない」で検索する方が多いですが、要件はカードそのものではなくCICに登録されている契約の電話番号です。該当する契約が1つも無い場合は郵送開示(1,500円)を利用してください。代理人が申し込むときや、旧姓などで開示したいときも、ネット開示は使えず郵送開示になります(公式の案内)。
入口で止まらないための、細かいけれど大事なこと
「マイナンバーカードが要る」まではご存じの方も多いのですが、実際に申し込もうとすると、その先で手が止まります。2026年10月11日にCIC公式の手順ページを読み直して確認した内容を、詰まりやすい順に並べます。
- 「マイナPocket」というアプリを先に入れます。本人確認はこのアプリで行います。⚠️ただしマイナPocketから手続きを進めることはできません。入れたらCICのサイトに戻ってください。ここで迷う人が多いはずです
- 初回はスマートフォンでしかできません。パソコンでやろうとしても完了しません(iPhoneはSafari、AndroidはChrome)。使えない場合は郵送になります
- マイナンバーカードの署名用電子証明書が有効である必要があります(期限切れに注意)
- 受付番号は音声ガイダンスで取得する6桁で、有効なのは1時間。しかもクレジット会社に届け出た電話番号からかけないと、正しい情報が返ってきません。違う番号からかけると「情報はありませんでした」と出て、それでも手数料はかかります(受付番号を取っただけでは料金はかかりません)
- 支払いはPayPay・楽天ペイ・クレジットカード・キャリア決済。⚠️PayPay・楽天ペイ・キャリア決済を選ぶ場合、受付番号は携帯電話からしか取得できません(固定電話は不可)
- ダウンロードボタンが出たら5分以内に落としてください。開けなかった場合も慌てず——初回から96時間以内の再開示は無料です
- 受付時間は8:00〜21:45(年末年始も可)。手数料は500円
- 受け取った開示報告書やクレジット・ガイダンスの内容は、第三者に安易に渡さないでください。公式も、不測のトラブルにつながるおそれがあるとして、第三者から求められても安易に提供しないよう呼びかけています
ここまでが手続きの話でした。次は、受け取ったPDFのどこを見ればいいのかという話に移ります。
CIC信用情報開示報告書の見方|元カード営業が教える「ここだけ見ろ」
✅ CIC開示報告書 自己診断チェックリスト
□ 「異動」の文字がない(最重要・1つでもあれば要対策)
□ 入金状況に「A」(未入金)が並んでいない
□ 「P」(一部入金)が続いていない
□ 残債額・契約日に身に覚えがある
□ まったく覚えのない契約・照会がない
1つでも「チェックできない」項目があれば、その場で申し込まず、まず対策を。次の章で解説します。
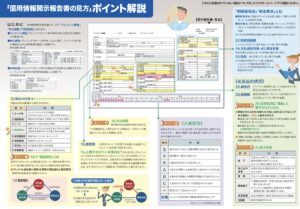
ここからが本題です。CICの開示報告書を受け取ると、見慣れない記号と数字が並んでいて途方に暮れる方が多いのですが——
元カード会社営業として断言します。見るべきポイントは3つだけです。
ポイント1:「異動」の2文字があるかないか
開示報告書で最も重要な情報は「返済状況」の欄です。
ここに「異動」と記載されていたら、それがいわゆる「ブラックリスト」の状態です。正式には「異動情報」と呼びます。
| 返済状況の記載 | 意味 | 審査への影響 |
|---|---|---|
| (空欄) | 正常に返済中 | 問題なし |
| 異動 | 61日以上または3ヶ月以上の延滞・債務整理等 | ほぼ全てのカード審査に通らない |
💬 元カード営業の本音
カード会社の営業現場では、審査に通らなかったお客様に「CICを開示してください」とお伝えしていました。「異動」が載っていれば原因は明確。載っていなければ、他に原因がある(多重申込・収入要件など)と分かります。闇雲に他のカードに申し込むより、まず自分の状態を知ることが最短ルートです。
ポイント2:入金状況の「$」マークの並び
開示報告書には、直近24ヶ月分の入金状況が記号で表示されています。並びは一番左が最新の月で、右へ進むほど過去にさかのぼります(CIC公式「開示報告書の見方」)。
| 記号 | 意味 |
|---|---|
| $ | 請求通りに入金(正常) |
| A | お客様の事情で入金がなかった(未入金) |
| P | 請求額の一部のみ入金 |
| – | 請求もなく入金もなし |
| R | お客様以外から入金があった |
| B | お客様の事情とは無関係の理由で入金がなかった |
| C | 入金されていないが、その原因が分からない |
| (空欄) | クレジット会社等から情報の更新がなかった |
理想は「$」が24個きれいに並んでいる状態。途中に「A」や「P」が混じっていると、支払いの遅れがあったことを意味します。
「異動」には至っていないけど「A」が数個ある——この状態は、カード会社によって判断が分かれます。審査が厳しいカードは落ちる可能性がありますが、比較的審査基準が柔軟なカードなら通る可能性があります。
ポイント3:申込情報の件数(直近6ヶ月)
CICには「どのカード会社に、いつ申し込んだか」の照会履歴も記録されています。これは直近6ヶ月分が表示されます。
短期間に複数のカードに申し込むと、この履歴が積み上がります。業界では「多重申込」と呼ばれ、審査でマイナスに働く要因の1つです。
💬 元カード営業の本音
営業現場では「半年以内に3社以上申し込んでいる方は厳しい」という肌感覚がありました。1社落ちて、すぐ次、また次——と焦って申し込む気持ちは分かりますが、逆効果です。審査に落ちたら、最低6ヶ月は次の申込を控えるのが鉄則です。
CIC開示のデメリットは?|結論:ほぼない
「CICを開示したら、それがカード会社にバレて審査に悪影響があるんじゃないか」
この不安を持つ方が非常に多いのですが、結論から言うと、自分で開示しても審査に悪影響はありません。
開示しても「バレない」理由
自分で行う開示(本人開示)と、カード会社が審査時に行う照会は、CICの記録上、別カテゴリとして管理されています。カード会社が審査時に見えるのは、あくまで他のカード会社からの照会履歴であり、本人開示の履歴は見えません。
| 開示の種類 | カード会社から見える? | 審査への影響 |
|---|---|---|
| 本人開示(自分で確認) | 見えない | 影響なし |
| カード会社による照会 | 見える | 多数だと「多重申込」判定 |
つまり、何回開示しても審査には一切影響しないのです。500円で自分の信用状態が分かるなら、やらない理由がありません。
唯一のコストは「500円」だけ
デメリットをあえて挙げるなら、ネット開示で500円かかることくらいです。
ただし、カード審査に不安を抱えたまま闇雲に申し込んで落ち続ける(=照会履歴だけが積み上がる)方がよほどデメリットが大きい。500円は「自分の信用状態を知る投資」と考えてください。
もう1つ届く「クレジット・ガイダンス」とは何か
ここまでは開示報告書そのものの話でした。次は、いっしょに表示されるもう1つの資料の話です。
CICの開示では、信用情報開示報告書とは別に「クレジット・ガイダンス」を見ることができます。ただし自動では付いてきません。公式は「指数・算出理由をご確認される場合は、開示申込み時に『クレジット・ガイダンスを希望する』にチェックを入れてください」と書いています。追加の手数料はかかりませんが、チェックを忘れると次の話は読めません(指数だけを単独で見ることもできません)。CIC公式サイトにも独立した解説ページが用意されているのですが、これに触れている解説記事はほとんど見当たりません。
ざっくり言えば、あなたのクレジットの利用状況を数値で示したものです。開示報告書が「事実の記録」だとすれば、こちらは「その記録をもとにした指標」にあたります。
ただし、点数で合否が決まるわけではありません
ここは誤解されやすいところなので、はっきり書いておきます。この数値が何点なら審査に通る、という基準は存在しません。審査の基準は各社が独自に決めていて、CICが決めているわけではないからです。CIC自身もその趣旨の回答を公式に出しています。
売る側にいた経験から申し上げると、審査は「一つの点数で機械的に決まる」ものではありません。次の章で、公的な調査データを使ってその実態を見ます。数値はあくまで、自分の使い方を振り返るための目安として見てください。
※クレジット・ガイダンスの詳しい見方はCIC公式に専用ページがあります。表示内容は変わることがあるので、開示の前に公式でご確認ください。
「異動」が載っていたら?消えるまでの期間と対処法
万が一、開示報告書に「異動」の記載があった場合。
異動情報が消えるまでの期間
| 異動の原因 | CICでの保有期間 |
|---|---|
| 延滞(61日以上/3ヶ月以上) | 完済から5年 |
| 任意整理 | 完済から5年 |
| 自己破産 | 免責から5年(KSCは7年) |
重要:「延滞してから5年」ではなく「完済してから5年」です。延滞したまま放置している場合、いつまで経っても消えません。
異動情報がある人が取るべき3ステップ
- まず完済する——異動の原因となっている債務を完済することが最優先
- 5年間は新規クレカ申込を控える——異動中に申し込んでも審査に通る可能性は極めて低い
- 5年経過後にCICを再開示して「異動」が消えたことを確認——消えたことを確認してから新規申込へ
信用情報機関は3つあり、「消えるまで」の数え方が違います
ここまではCICの話でした。ただ、信用情報機関はCICだけではありません。CIC(主にクレジット・信販)/JICC(主に消費者金融)/KSC=全国銀行個人信用情報センター(銀行・銀行系保証会社)の3つがあり、加盟している会社が違います。住宅ローンを申し込むなら、銀行が見るのはKSCです。
そして厄介なことに、「いつ消えるか」の数え方が機関ごとに違います。全国銀行協会が公開している開示報告書の手引きを読むと、KSCについてはこう書かれています。
- 取引情報:契約期間中および契約終了日から5年を超えない期間
- 延滞:2006年10月以後に契約したものは「延滞解消日」から5年経過後に「成約」へ変更(それ以前の契約は「返済区分発生日」から)
- 破産・民事再生の官報情報:手続開始決定の日から7年を超えない期間
- 本人申告情報:申告日から5年/照会記録:照会日から1年(会員への回答は6か月)
よく見かける「延滞は発生から5年で消える」という説明は、KSCについては正確ではありません。遅れていた分を払い終えた日から数え始めるので、放置していた期間が長いほど、消えるのは先になります。「早く払ってしまったほうがいい」のは、こういう理屈です。
⚠️もう1つ注意点があります。3機関は記号の体系そのものが違います。KSCの入金区分は「○ △ × P -」で、CICの記号とは別物です。CICの凡例を持ったまま他機関の報告書を読むと、意味を取り違えます。それぞれの報告書に付いている凡例で読んでください。
※全国銀行協会が公開している登録情報開示報告書の手引き(2025年8月版)で2026年8月26日に確認しました。登録期間の扱いは変わることがあるので、必要なときは各機関の公式でご確認ください。
「信用情報が全て」ではない|住宅ローン審査の公的データで見る
前の章では、点数で合否が決まるわけではないと書きました。では実際、金融機関は何を見ているのか。ここは推測ではなく、公的な調査で確かめられます。
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」(令和8年3月公表)は、金融機関に「融資を行う際に考慮する項目」を尋ねています。結果はこうでした。
| 審査項目 | 考慮している機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
| カードローン等の他の債務の状況や返済履歴 | 72.5% |
信用情報にあたる「他の債務の状況や返済履歴」は72.5%で、9割を超える項目より下にあります。一番多く見られているのは、完済時年齢(98.4%)でした。
さらに、点数式の審査は少数派です
同じ調査で、「スコアリング方式では審査を行っていない」と答えた機関が59.9%と最も多くなっています(一部で使う24.4%、中心に使う15.7%)。点数を付けて機械的に決める方式は、むしろ主流ではないということです。
この数字をどう受け取るか
誤解しないでいただきたいのですが、信用情報が軽いという話ではありません。7割超の機関が見ています。異動情報があれば、そこで止まることは実際にあります。
お伝えしたいのは、「信用情報が全てを決める」と思い込んで必要以上に怯えなくていいということです。年齢も、健康状態も、勤続年数も、同じかそれ以上に見られています。開示報告書に何もなかったのに通らなかった——それは信用情報以外の項目が理由かもしれません。逆もまた然りです。
※国土交通省「令和7年度 民間住宅ローンの実態に関する調査」結果報告書より。2026年8月26日に原本のPDFで数値を確認しました。これは住宅ローンの調査であり、クレジットカードの審査基準とは異なります。
審査が不安な人へ|元カード営業10年の具体的アドバイス
🎯 CICを整えたら、次はあなたの理想の未来へ
信用情報という「土台」が整えば、あとは行動するだけ。あなたが本当に手に入れたいのはどっちですか?
▶ ローンで物件を買って資産を作りたいなら:不動産投資のリスク9選と回避策/カモにならない始め方
CICを開示して「異動」がなかった。でもカード審査に落ちた経験がある。
そんな方に、元カード営業として具体的なアドバイスをお伝えします。
年会費無料のカードから始める
カードには審査難易度があります。年会費が高いステータスカードや、銀行系のカードは申込条件が高めに設定されている傾向があります。
まずは年会費無料で初めての方にも向くカードで信用実績(クレジットヒストリー)を積むのが、元営業としておすすめする王道ルートです。
💬 元カード営業の本音
営業時代にお客様によくお伝えしていたのは、「まずは1枚、確実に持てるカードを作って、半年〜1年きちんと使ってください」ということ。毎月少額でも使って、遅延なく支払う。それだけで「$」マークが並んでいき、次のカード審査がぐっと通りやすくなります。
CICの開示で自分の状態を確認したら、次のステップとして以下の記事も参考にしてください。
なお、初回の開示から96時間以内なら再開示は無料です(CIC公式)。開示直後に「あの項目も見ておけばよかった」と気づいても、4日以内なら追加費用なしで見直せます。
🧭 開示結果で、この後の道が分かれます
「異動」がなかった方——信用情報は問題なし。次はクレヒスを育てる番です。1枚目の選び方は新社会人クレカおすすめ|恥ずかしくない1枚【2026】、育てた先の年会費無料ゴールドはエポスゴールド招待の条件で解説しています。年100万円使う方は三井住友ゴールド(NL)の本音レビューもどうぞ。
「異動」があった方——今は新しい申込より、完済と時間経過が最優先です。本文のポイント1で解説した「完済から5年」を物差しに、消える時期を確認してから次の1枚へ進んでください。
よくある質問|CIC開示のQ&A
Q. 運転免許証の画像が漏れたら、信用情報機関に何を届け出ればいい?
A. 「本人申告」を登録できます。CICは「盗まれました」を選び、費用は1,000円です。JICCは「名義の悪用防止」のコメントで、スマホアプリなら700円です。全銀協はネットなら500円で、画像の流出も対象です。3か所とも登録日から5年残ります。申込を止める仕組みではなく、審査する会社が慎重に判断するための届出です。詳しくは本人申告の節をご覧ください。
Q. 本人申告はCICだけに出せば足りる?
A. CIC・JICC・全銀協の3か所は申告した内容を互いにやり取りしていますが、加盟している会社が機関ごとに違うため、CICもJICCも、それぞれの機関に登録することをすすめています。
Q. CICを開示すると審査に影響する?
A. 影響しません。自分で行う本人開示は、カード会社の審査時には見えない情報です。安心して開示してください。
Q. CICに登録される情報はどんなもの?
A. クレジットカード・ローンの契約内容、毎月の支払い状況(直近24ヶ月)、延滞情報、申込履歴(直近6ヶ月)などが記録されています。
Q. 「ブラックリスト」って本当にあるの?
A. 「ブラックリスト」という名前のリストは存在しません。ただし、CICの開示報告書に「異動」と記載される状態が、世間で「ブラックリスト」と呼ばれているものです。
Q. 窓口で開示できる?
A. 2023年2月28日をもって、全国のCIC窓口サービスは終了しています(名古屋・丸の内のCIC中部開示コーナーも閉鎖済み)。現在はインターネット開示(500円)または郵送開示(1,500円)のみです。
Q. 開示にクレジットカードは必要?
A. インターネット開示の場合、本人確認のために「クレジット会社等にお届けで、CICに登録されている電話番号」が必要です(公式の表現)。カードそのものではなく、CICに登録されている契約の電話番号かどうかで決まります。該当する契約が1つも無い場合は、郵送開示(1,500円、定額小為替)を利用してください。
Q. どのくらいの頻度で開示すべき?
A. 通常は年に1回確認すれば十分です。ただし、カード審査に落ちた直後は原因確認のために開示することをおすすめします。
Q. CIC開示報告書の見方が分からないときは?
A. 見るべきポイントを絞れば5分で読み解けます。①「異動」の文字の有無(最重要)②入金状況に「A」(未入金)や「P」(一部入金)が並んでいないか③身に覚えのない契約・照会がないか。この3点を順に確認し、1つでも該当すれば申し込み前に対策が必要です。
📝 この記事のまとめ
- CICはクレカの通信簿。あなたの規約にも必ず書いてある
- 開示はネットで500円・5分。審査への悪影響はゼロ
- 見るべきは「異動」の2文字と「$」の並び。これだけで自分の信用状態が分かる
- 審査に落ちたら闇雲に次を申し込まない。まずCICで原因を確認
- 異動は完済から5年で消える。消えたことを確認してから次のカードへ
この記事の出典
- CIC「本人申告とは」(使える場面・登録期間5年・効力)
- CIC「インターネットで本人申告する」(受付番号・手数料1,000円・利用規約)
- CIC「郵送で本人申告する」(定額小為替証書1,000円・必要書類)
- CIC 本人申告情報登録申込書(証明書紛失・盗難用・データ流出の場合の選び方)
- CIC「本人申告情報の登録コメント変更」(2025年11月4日)
- CIC「本人申告情報を削除する」
- CICのよくある質問(本人申告について)
- CIC「信用情報の交流」(CRIN)
- CICのお知らせ(2026年9月30日・受付番号の取得と電話のつながりにくさ)
- JICC「不正利用防止の届け出」(コメントの種類・登録期間・利用規約)
- JICC「本人申告コメントを申し込む(スマホ申込)」(700円・削除)
- JICC「本人申告コメントを申し込む(郵送)」(本人申告利用券1,111円)
- JICCのよくある質問(本人申告コメントの手続き)
- JICCのお知らせ(2026年10月1日・スマホアプリの一時休止)
- JICCのお知らせ(2026年10月2日・スマホアプリの再開)
- JICCのお知らせ(2026年10月2日・サーバーメンテナンスによる10月4日までの受付停止)
- JICCのお知らせ(2026年10月5日・スマホアプリの受付再開)
- JICCのお知らせ(2026年9月30日・スマホアプリのアクセス集中)
- JICCのお知らせ(2026年9月30日・サポートダイヤルの混雑)
- 全国銀行個人信用情報センター「本人申告の手続き」
- 全国銀行個人信用情報センター「インターネットによる申告手続」(登録期間・承諾事項)
- 全国銀行個人信用情報センター「郵送による申告手続」(利用券2,403円・削除申請書)
- 全国銀行個人信用情報センターのよくあるご質問(本人申告の手続き)
- 全国銀行個人信用情報センターのよくあるご質問(照会記録の1年間の保存)
- 全国銀行個人信用情報センター「情報交流」
- 全国銀行個人信用情報センターのお知らせ(2026年9月29日・30日のWEB申込の休止と再開・日数・電話)
- 全国銀行個人信用情報センターのお知らせ(2026年10月2日・手続きにかかる日数)
この記事を書いた人
よこ|よこブロ運営
外資系カード会社で営業歴10年以上。クレジットカードの審査・営業の最前線に立ち、CIC開示についてお客様からの相談を受けてきた経験を持つ。自身も名古屋・丸の内のCIC窓口で信用情報を開示した体験あり。現在もヒルトンダイヤモンド会員としてホテルステイを重ねながら、FP2級の知識を活かして「お金の裏側」を発信中。